Domain komplett-set.de kaufen?
Wir ziehen mit dem Projekt
komplett-set.de um.
Sind Sie am Kauf der Domain
komplett-set.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain komplett-set.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
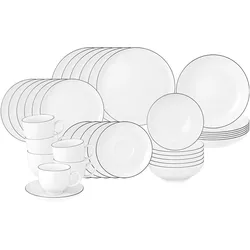
Seltmann Weiden Komplett-Service Lido Black Line 36er SetSeltmann Weiden Lido Black Line Komplett-Service 36-teilig Das Seltmann Weiden Lido Black Line Komplett-Service 36-teilig bietet Ihnen ein umfassendes und elegantes Geschirrset für jede Gelegenheit. Die Kollektion Lido Black Line von Seltmann Weiden kom284,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
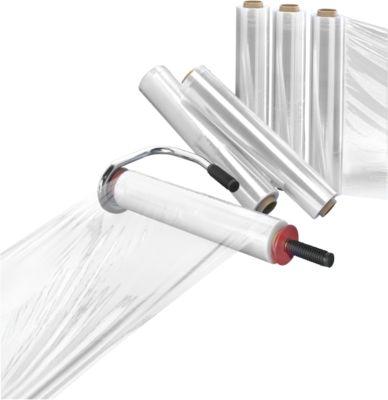
Komplett-Angebot Handwickelgerät + 6 Rollen Stretchfolie, transparentDas Komplett-Angebot umfasst ein Stretchfolien-Handwickelgerät inklusive 6 Rollen Wickelfolie zum Nachfüllen. So sind Sie auf lange Sicht bestens ausgerüstet, wenn es um die Ladungssicherung auf Paletten geht. Der Handabroller für Stretchfolien passt für gewöhnliche Folienbreiten zwischen 300 und 500 mm mit einem Pappkerndurchmesser von 38 bis 50 mm. Die Einstellung des Geräts geschieht elastisch mittels kugelgelagertem Zentrierkegel und Drehgriff. Dadurch erfolgt die Folienspannung reibungslos und ruckelfrei. Zudem enthält der Handabroller eine Folienbremsvorrichtung aus einer plangedrehten Bremsplatte mit 4,5 mm starkem Bremsbelag. Auf diese Weise können Sie die Wickelspannung jederzeit optimal steuern. Seine stabile Ausführung aus verchromtem Stahlrohr ist für den Dauergebrauch geeignet. Um hohe Auftragslagen mit durchgehender Ladungssicherung zu meistern, muss der konstante Nachschub an hochwertigem Verpackungsmaterial immer gewährleistet sein. Daher erhalten Sie in diesem Komplett-Angebot zusätzlich 6 Rollen transparenter Stretchfolie aus Polyethylen zum zügigen Nachrüsten des Handwickelgeräts. Die reiß- und durchstoßfeste Folie sorgt durch mehrfache, überlappende Wicklung auch bei schweren Paletten für ein wirksames Stabilisieren des Packguts. Dank Gummibandeffekt sorgt die Folie mit für ausgesprochen gute Haftung und Haltekraft. Eine Folienrolle reicht je nach Wicklung für ca. 10-20 Paletten. Vorteile auf einen Blick: • Stabiler Handabroller für Stretchfolien aus verchomtem Stahlrohr • Für Folienbreiten von 300, 400, 450 und 500 mm passend • Für Pappkerndurchmesser von 38 bis zu 50 mm verwendbar • Elastische Einstellung mittels kugelgelagerter Zentrierkegel und Drehgriff • Ruckelfreier, reibungsloser Folienablauf • Integrierte, starke Bremsvorrichtung zur Regulierung der Wickelspannung • Gewicht: 2,2 kg • Inklusive 6 Rollen transparenter Stretchfolie • Ausreichend für ca. 10 - 20 Paletten • Hohe Dehnfähigkeit, Reiß- und Durchstoßfestigkeit • Gummibandeffekt für enorme Haftung und Haltekraft • Folienbreite x Rollenlänge: 500 mm x 300 m • Kern- ø innen: 50 mm • Folienstärke: 20 my148,16 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
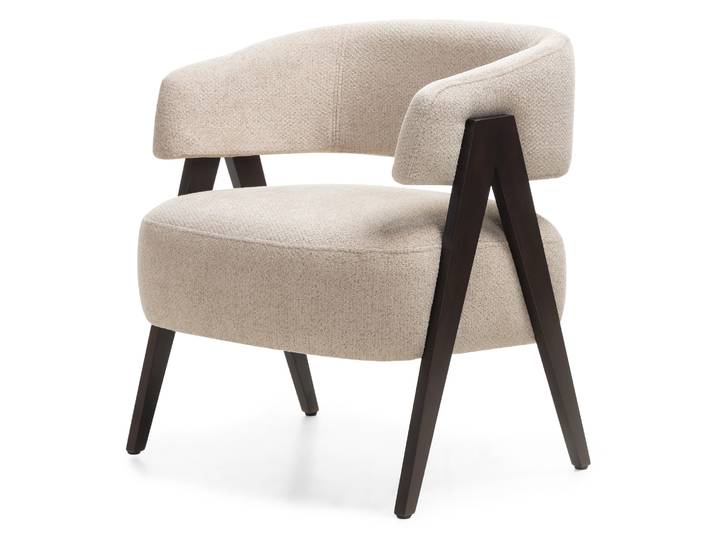
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
William, James: Die Vielfalt religiöser ErfahrungDie Vielfalt religiöser Erfahrung , Eine Studie über die menschliche Natur. Mit einem einleitenden Essay von Peter Sloterdijk , Kfz-Services & -Reparaturen > Auto & Motorrad: Teile , Erscheinungsjahr: 20140915, Produktform: Kartoniert, Autoren: William, James, Übersetzung: Herms, Eilert~Stahlhut, Christian, Seitenzahl/Blattzahl: 586, Keyword: Religionspsychologie; Religiöse Erfahrung; VDW 21; VDW21; Verlag der Weltreligionen Taschenbuch 21; religiöses Leben, Fachschema: Philosophie / Philosophiegeschichte~Religionsphilosophie~Religion / Weltreligionen~Weltreligionen~Zwanzigstes Jahrhundert, Fachkategorie: Religionsphilosophie, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: TB/Religion/Theologie/Sonstiges, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag der Weltreligionen, Verlag: Verlag der Weltreligionen, Verlag: Verlag der Weltreligionen, Länge: 177, Breite: 108, Höhe: 32, Gewicht: 409, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **


Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
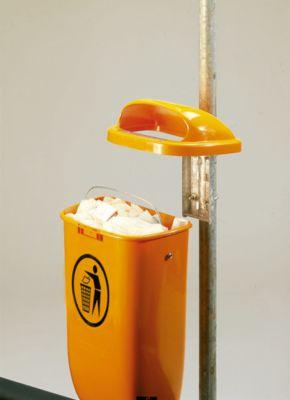
Komplett-Angebot Papierkorb/Rohr, orange50-Liter-Papierkorb * nach DIN 30713 * aus hochwertigem Niederdruck-Polyethylen, das UV-stabilisiert ist * rückseitig so gearbeitet, dass er mittels Dübel an der Wand oder mit Schellen an Masten befestigt werden kann * mit einem Handgriff kann der Behälter entnommen werden * Maße: H 750 x B 430 x T 310 mm * Gewicht: 9,3 kg * Farbe: Grün oder Orange Rohrpfosten * verzinkt * mit 2 Schellen zur Papierkorbanbringung * oben mit Kunststoffkappe, unten Rohrverstrebung für Erdreich * Maße: 1800 x ø 60 mm153,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Seltmann Weiden Komplett-Service Lido Black Line 36er SetSeltmann Weiden Lido Black Line Komplett-Service 36-teilig Das Seltmann Weiden Lido Black Line Komplett-Service 36-teilig bietet Ihnen ein umfassendes und elegantes Geschirrset für jede Gelegenheit. Die Kollektion Lido Black Line von Seltmann Weiden kom284,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Komplett-Angebot Handwickelgerät + 6 Rollen Stretchfolie, transparentDas Komplett-Angebot umfasst ein Stretchfolien-Handwickelgerät inklusive 6 Rollen Wickelfolie zum Nachfüllen. So sind Sie auf lange Sicht bestens ausgerüstet, wenn es um die Ladungssicherung auf Paletten geht. Der Handabroller für Stretchfolien passt für gewöhnliche Folienbreiten zwischen 300 und 500 mm mit einem Pappkerndurchmesser von 38 bis 50 mm. Die Einstellung des Geräts geschieht elastisch mittels kugelgelagertem Zentrierkegel und Drehgriff. Dadurch erfolgt die Folienspannung reibungslos und ruckelfrei. Zudem enthält der Handabroller eine Folienbremsvorrichtung aus einer plangedrehten Bremsplatte mit 4,5 mm starkem Bremsbelag. Auf diese Weise können Sie die Wickelspannung jederzeit optimal steuern. Seine stabile Ausführung aus verchromtem Stahlrohr ist für den Dauergebrauch geeignet. Um hohe Auftragslagen mit durchgehender Ladungssicherung zu meistern, muss der konstante Nachschub an hochwertigem Verpackungsmaterial immer gewährleistet sein. Daher erhalten Sie in diesem Komplett-Angebot zusätzlich 6 Rollen transparenter Stretchfolie aus Polyethylen zum zügigen Nachrüsten des Handwickelgeräts. Die reiß- und durchstoßfeste Folie sorgt durch mehrfache, überlappende Wicklung auch bei schweren Paletten für ein wirksames Stabilisieren des Packguts. Dank Gummibandeffekt sorgt die Folie mit für ausgesprochen gute Haftung und Haltekraft. Eine Folienrolle reicht je nach Wicklung für ca. 10-20 Paletten. Vorteile auf einen Blick: • Stabiler Handabroller für Stretchfolien aus verchomtem Stahlrohr • Für Folienbreiten von 300, 400, 450 und 500 mm passend • Für Pappkerndurchmesser von 38 bis zu 50 mm verwendbar • Elastische Einstellung mittels kugelgelagerter Zentrierkegel und Drehgriff • Ruckelfreier, reibungsloser Folienablauf • Integrierte, starke Bremsvorrichtung zur Regulierung der Wickelspannung • Gewicht: 2,2 kg • Inklusive 6 Rollen transparenter Stretchfolie • Ausreichend für ca. 10 - 20 Paletten • Hohe Dehnfähigkeit, Reiß- und Durchstoßfestigkeit • Gummibandeffekt für enorme Haftung und Haltekraft • Folienbreite x Rollenlänge: 500 mm x 300 m • Kern- ø innen: 50 mm • Folienstärke: 20 my148,16 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
William, James: Die Vielfalt religiöser ErfahrungDie Vielfalt religiöser Erfahrung , Eine Studie über die menschliche Natur. Mit einem einleitenden Essay von Peter Sloterdijk , Kfz-Services & -Reparaturen > Auto & Motorrad: Teile , Erscheinungsjahr: 20140915, Produktform: Kartoniert, Autoren: William, James, Übersetzung: Herms, Eilert~Stahlhut, Christian, Seitenzahl/Blattzahl: 586, Keyword: Religionspsychologie; Religiöse Erfahrung; VDW 21; VDW21; Verlag der Weltreligionen Taschenbuch 21; religiöses Leben, Fachschema: Philosophie / Philosophiegeschichte~Religionsphilosophie~Religion / Weltreligionen~Weltreligionen~Zwanzigstes Jahrhundert, Fachkategorie: Religionsphilosophie, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: TB/Religion/Theologie/Sonstiges, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag der Weltreligionen, Verlag: Verlag der Weltreligionen, Verlag: Verlag der Weltreligionen, Länge: 177, Breite: 108, Höhe: 32, Gewicht: 409, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Experten aus ErfahrungExperten aus Erfahrung , Peerarbeit in der Psychiatrie , Rakel > Autopflege & Aufbereitung , Auflage: 1. Auflage, Erscheinungsjahr: 20151119, Produktform: Kartoniert, Beilage: Hardcover, Titel der Reihe: Fachwissen (Psychatrie Verlag)##, Redaktion: Utschakowski, Jörg~Sielaff, Gyöngyvér~Bock, Thomas~Winter, Andréa, Edition: REV, Auflage: 16001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 295, Keyword: Empowerment; Ex-In; Experienced-Involvement; Psychiatrie; Psychiatrische Versorgung; Recovery, Fachschema: Psychiatrie - Psychiater~Pflege~Pflege / Psychiatrische Pflege~Psychische Erkrankung~Psychopathologie / Psychische Erkrankung~Gesundheitsberufe~Medizinalfachberufe~Heilkunde~Humanmedizin~Medizin~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Pflege von psychisch Kranken~Medizinische Berufe~Psychiatrie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Psychiatrische Pflege, psychische Gesundheitspflege, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychiatrie-Verlag GmbH, Verlag: Psychiatrie-Verlag GmbH, Verlag: Psychiatrie Verlag, Länge: 162, Breite: 241, Höhe: 19, Gewicht: 498, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783884144701, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.